(资料图)
今日热闻!【券商聚焦】国金证券维持江南布衣买入评级 指业绩稳健且派息丰厚
采编:hyt15 来源:金吾财讯 发布时间:2026-09-15 13:12:49
关闭
-
10.30 黄金原油 本周重点关注消息以及行情分析
2017-10-30 11:19:29
-
徐冬冬《追龙》爆表 心里活着小花长大后是玫瑰
2017-10-30 12:15:14
-
翟天临黄俊鹏李博李佳航 他们都是实力派却一直不火
2017-10-30 12:16:02
-
开车途中玩手机 追尾相撞后悔迟
2017-10-30 12:16:19
-
老年代步车容易酿发交通事故
2017-10-30 12:18:18
-
在东台肇事逃逸 到连云港抓获归案
2017-10-30 12:19:45
-
东台市交警大队强化校园周边道路交通秩序整治
2017-10-30 12:21:54
-
名导名角演绎潮剧《红军阿姆》 酷狗直播为传统文化引入活水
2017-11-23 22:30:14
-
-
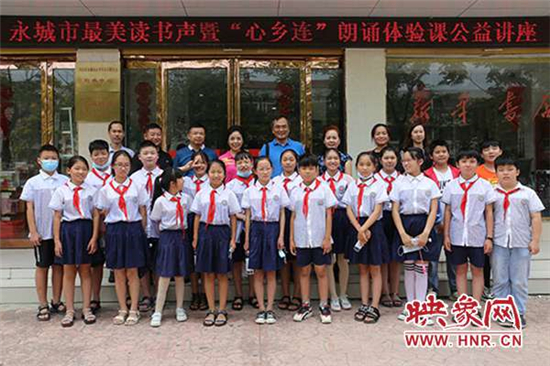
永城市举办最美读书声暨“心乡连”朗诵体验课公益讲座
2020-07-22 21:17:59
-

-
郑州博大泌尿外科医院楼顶简易房着火 浓烟滚滚
2018-04-08 07:05:00